
Расходы на покупку программ 1С считаются расходами по обычным видам деятельности и не могут быть причислены к нематериальным активам.
Бухгалтерский учет
Поскольку программные продукты 1С, зачастую, используются организациями более одного месяца, а их оплата производится в виде разового фиксированного платежа, в бухгалтерском учете она отражается как расходы будущих периодов с последующим списанием на затраты в течение срока использования программы. Если в договоре срок использования программы не определен, его следует установить самостоятельно, исходя из срока полезного использования программы на платформе «1С:Предприятие» или опираясь на письмо фирмы 1С, где рекомендуемый срок службы программы составляет 24 месяца. При этом максимальный срок, в течение которого компания спишет расходы, равен 5 годам.
В течение этого срока сумма единовременного платежа равномерно включается в состав расходов текущего периода на 26 счет «Общехозяйственные расходы», т.к. ПП «1С:Предприятие 8» приобретен для нужд бухгалтерии (п. 18, абз. 3 п. 19 ПБУ 10/99, Инструкция по применению Плана счетов).
В бухгалтерском учете должны быть сформированы следующие проводки:
- Дебет счета 60.01 – Кредит счета 51
- Дебет счета 97.21 – Кредит счета 60.01
- Дебет счета 26 – Кредит счета 97.21
В программе «1С:Бухгалтерия» (ред. 3.0) операция приобретения неисключительного права на использование ПО отражается документом «Поступление (акт, накладная)», как услуга, т.к. программный продукт невозможно оприходовать на склад как товар или материал.
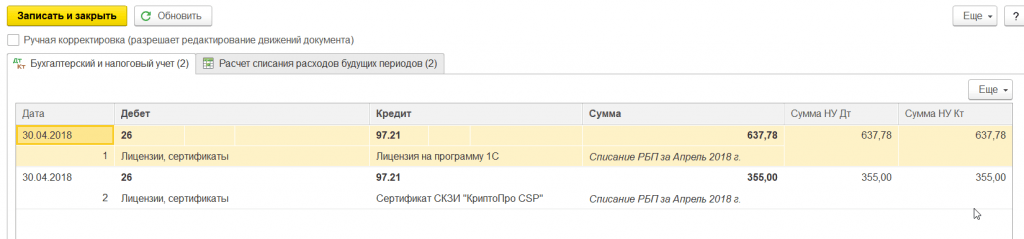
 Для просмотра проводок необходимо нажать кнопку «Показать проводки и другие движения документа» (Дт/Кт)

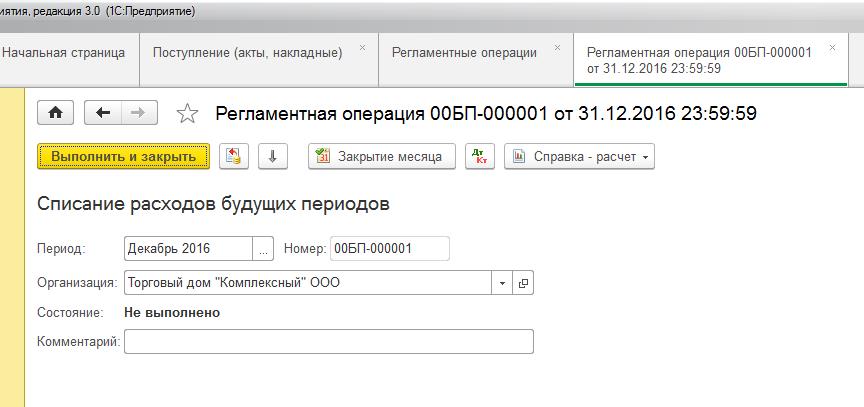
Для выполнения операции включения части расходов в текущем месяце необходимо создать документ «Регламентная операция» с видом операции «Списание расходов будущих периодов». В результате проведения документа будут сформированы соответствующие проводки.


Сумма списанных расходов:
- 10800/2/12 = 450 руб. в месяц
- 450 руб / 31 = 14, 52 руб. в день
- 14,52 * (31-5) =377,42 руб. за декабрь
Расходы, связанные с приобретением права на использование программ для ЭВМ по лицензионным и сублицензионным договорам, включаются в состав прочих расходов, связанных с производством и реализацией (пп. 26 п. 1 ст. 264 НК РФ).
Если условиями лицензионного договора установлен срок использования программ для ЭВМ, расходы учитываются равномерно в течение данного срока. Если срок лицензии не установлен, то организация может самостоятельно установить срок списания расходов на программу (абз. 2 п. 1 ст. 272 НК РФ, письма Минфина РФ от 31.08.2012 № 03-03-06/2/95, от 18.03.2014 № 03-03-06/1/11743) или принять его равным 5 годам (письмо Минфина РФ от 23.04.2013 № 03-03-06/1/14039).
Как правило, срок полезного использования РБП по программному обеспечению в БУ и НУ устанавливается одинаковым, чтобы стоимость погашалась равными долями:
Вычеты НДС по расходам будущих периодов (на приобретение программ 1С) осуществляются в общеустановленном порядке при выполнении следующих условий:
- Товары приняты к учету;
- Суммы НДС уплачены поставщику;
- Приобретенные товары предназначены для использования в деятельности, облагаемой НДС;
- Наличие счет-фактуры поставщика с выделенной суммой НДС.
Если программа семейства «1С:Предприятие» налогоплательщиком получена, то он имеет право предъявить к вычету всю сумму «входного» НДС, относящуюся к ним, независимо от того, когда их стоимость будет отнесена на издержки. Т.е. сумма НДС может быть принята к вычету в полном объеме в том периоде, когда программа была приобретена и принята к учету на счете 97.21.
Применение норм ПБУ 18/02
В бухгалтерском учете расходы на приобретение программ «1С:Предприятие» будут списаны на затраты в течение установленного периода использования программы, а в налоговом – единовременно в период приобретения. Отражение такой разницы происходит по правилам, регламентированным нормами ПБУ 18/02.
В бухгалтерском учете (за период, в котором программы были приобретены) необходимо отразить налогооблагаемую временную разницу в сумме, равной разнице между всей суммой расходов на приобретение программ и той суммой, которая участвует в формировании бухгалтерской прибыли отчетного периода. Выявленная налогооблагаемая временная разница будет погашаться постепенно, по мере списания расходов на приобретение программ со счета 97.21 (в течение установленного срока использования программы).
Вопреки привычному выражению « », пользователь приобретает по лицензии не само программное обеспечение, а право на использование результатов интеллектуальной деятельности. Обычно это право является неисключительным. В российском бухгалтерском учете, согласно Положению ПБУ 14/2007, такое право не признается .
Если платеж за него был разовым, то стоимость неисключительного права необходимо отнести на (сокращенное название — РБП), затем она подлежит постепенному списанию на затраты на протяжении срока действия договора.
Бывает, что в лицензионном договоре нет информации о сроке действия. Тогда организация вправе сама установить срок эксплуатации ПО, это должно быть указано в учетной политике. Рекомендуется, согласно информационному письму фирмы «1С», срок использования программных продуктов этой фирмы устанавливать величиной в 2 года.
Пример. Организация приобрела у партнера фирмы «1С» лицензию на использование компьютерной программы «1С:Бухгалтерия 8.3 (ред.3.0)», версия ПРОФ, стоимостью 13 000 руб. Необходимо отразить в этой же программе произведенную покупку неисключительного права на использование ПО, отнести его стоимость на расходы будущих периодов и затем за два года списать стоимость на счет затрат 26 «Общехозяйственные расходы» с помощью ежемесячных операций списания.
Покупка программного обеспечения в 1С 8.3
Оприходуем софт документом «Поступление товаров и услуг», указав вид документа — «Услуги (акт)». При указании номенклатуры занесем в справочник новую позицию, назовем ее « », вид номенклатуры должен быть «Услуга».
Получите 267 видеоуроков по 1С бесплатно:

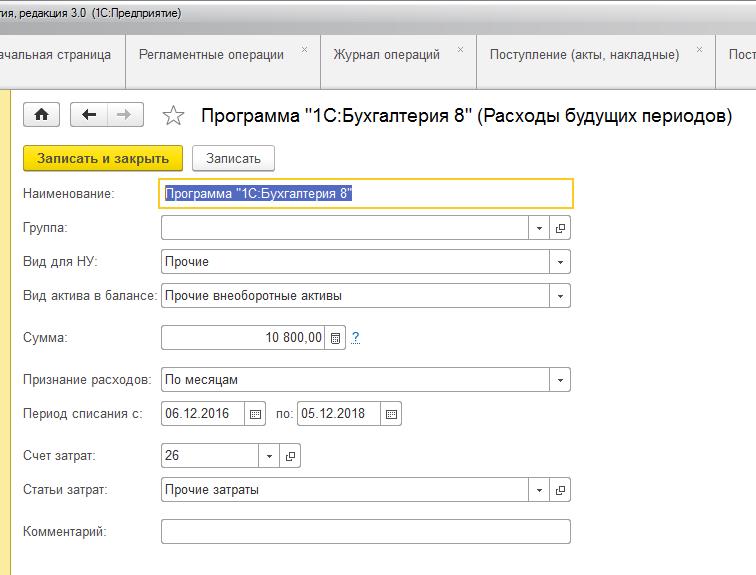
При заполнении реквизита «Расходы будущих периодов» необходимо создать новый элемент справочника – новую статью расходов будущих периодов, указав в ней стоимость программы и параметры списания (порядок признания расходов, дату начала списания, дату окончания списания РБП, счет и аналитику затрат):

Таким образом, стоимость приобретенной программы будет сразу включена в РБП. Проведем документ « », при этом он сформирует проводку в Дт бухгалтерского счета 97.21 по введенной статье «1С Бухгалтерия». (В данном примере организация-покупатель является плательщиком НДС, поэтому проводка выполнена на величину стоимости программы без НДС, а сумма НДС отнесена в Дт 19.04):

Списание расходов будущих периодов
Операция является регламентной. Она будет производиться согласно указанным параметрам (порядок признания расходов, период, счет списания) автоматически при выполнении ежемесячной обработки « ». Программа сама определит необходимость списания РБП и рассчитает сумму.

При выполнении операции сформирована проводка согласно указанному (в нашем примере счет 26), сумма рассчитана исходя из выбранной даты начала списания и даты окончания.
Оксана, смотрите какая ситуация. По лицензии вы приобретаете не само программное обеспечение 1С, а право на использование результатов интеллектуальной деятельности. Оно обычно неисключительное. Соответственно, если вы обратитесь к ПБУ 14/2007, то увидите, что данное право не является нематериальным активом.
Если платеж за ПО был разовый, то вы должны будете стоимость данного неисключительного права отнести на расходы будущих периодов. Далее эта сумма будет подлежать постепенному списанию на затраты (счет 26 «Общехозяйственные расходы») на протяжении всего срока действия договора.
Не знаю как в вашем случае, но в моей практике случалась такая ситуация, что в лицензионном договоре не было информации о сроке действия. В этом случае ваша фирма имеет полное право самостоятельно определить срок эксплуатации ПО. Это нужно будет указать в учетной политики вашей фирмы. По информационному письму фирмы «1С» рекомендуемый срок использования программы составляет 2 года.
Первым делом вам нужно будет оприходовать софт. Для этого создаете документ «Поступление товаров и услуг». Вид документа выбираете «Услуги (акт)». В списке вам надо будет указать вашу приобретенную программу 1С. Для этого вам в справочнике «Номенклатура» нужно будет создать новую позицию. Вы можете назвать ее как вам удобно, например, «Покупка программы 1С: Бухгалтерия 8.3 (ред. 3.0) ПРОФ». Заметьте, что вид номенклатуры должен быть «Услуга», а не «Товары». В графе «Счет учета» указываете счет 97.21 «Прочие расходы будущих периодов». При заполнении реквизита «Расходы будущих периодов» нужно создать новую статью расходов будущих периодов. В ней вы должны будете указать стоимость программы и порядок списания расходов.
Как отразить покупку 1С в бухгалтерском и налоговом учете
То есть дату когда начнется списание и когда закончится, счета, аналитику затрат).
Теперь можно провести документ «Поступление товаров и услуг». При этом 1С сформирует проводки: Дт 97.21 Кт 60.01 и если организация является плательщиком НДС проводка будет выполнена на величину стоимости программы без НДС, а на НДС будет сформирована проводка Дт 19.04 Кт 60.01.
Что касается списания расходов будущих периодов, то эта операция будет осуществляться в соответствии с параметрами, заданными программой автоматически, когда вы будете выполнять обработку «Закрытие месяца». 1С сама определит, нужно ли списывать расходы будущих периодов и рассчитает необходимую сумму.
При осуществлении операции списания будет сформирована проводка согласно указанному счету затрат (счет 26). Сумма определяется в соответствии с выбранными датами начала и окончания списания.
Если вы откроете в документе вкладку «Расчет списания расходов будущих периодов», то вы увидите расчет списания расходов будущих периодов, параметры списания. Суммы списания и остатка.
Списание расходов будущих периодов будет осуществляться автоматически, пока не закончится указанный срок списания. Списание расходов будущих периодов отражается при закрытии месяца в списке операций по закрытию периода. Операции можно посмотреть в журнале регламентных операций. Чтобы это сделать нужно зайти «Операции» — «Закрытие периода» — «Регламентные операции». Можно создать данную операцию и вручную, не применяя обработку «Закрытие месяца»
Натали, бухгалтер
Ответить
Вы можете оставить комментарий к данной теме после регистрации. Зарегистрированным пользователям доступно больше возможностей. Перейти к регистрации.
Нужно в программе 1С Бухгалтерия 8.3 оформить покупку программного обеспечения (ПО), как это сделать?
Вопреки привычному выражению «купить 1С Бухгалтерия 8.3», пользователь приобретает по лицензии не само программное обеспечение, а право на использование результатов интеллектуальной деятельности. Обычно это право является неисключительным. В российском бухгалтерском учете, согласно Положению ПБУ 14/2007, такое право не признается нематериальным активом.
Если платеж за него был разовым, то стоимость неисключительного права необходимо отнести на расходы будущих периодов (сокращенное название - РБП), затем она подлежит постепенному списанию на затраты на протяжении срока действия договора.
Бывает, что в лицензионном договоре нет информации о сроке действия. Тогда организация вправе сама установить срок эксплуатации ПО, это должно быть указано в учетной политике.
Пример. Организация приобрела у партнера фирмы «1С» лицензию на использование компьютерной программы «1С:Бухгалтерия 8.3 (ред.3.0)», версия ПРОФ, стоимостью 13 000 руб. Необходимо отразить в этой же программе произведенную покупку неисключительного права на использование ПО, отнести его стоимость на расходы будущих периодов, и затем за два года списать стоимость на счет затрат 26 «Общехозяйственные расходы» с помощью ежемесячных операций списания.
Покупка программного обеспечения в 1С 8.3
Зарегистрируем эту операцию типовым документом «Поступление товаров и услуг», указав вид документа - «Услуги (акт)». При указании номенклатуры занесем в справочник новую позицию, назовем ее «Покупка программы 1С Бухгалтерия 8 ПРОФ», вид номенклатуры должен быть «Услуга».

При заполнении реквизита «Расходы будущих периодов» необходимо создать новый элемент справочника – новую статью расходов будущих периодов, указав в ней стоимость программы и параметры списания (порядок признания расходов, дату начала списания, дату окончания списания РБП, счет и аналитику затрат):

Таким образом, стоимость приобретенной программы будет сразу включена в РБП. Проведем документ «Поступление товаров и услуг», при этом он сформирует проводку в Дт бухгалтерского счета 97.21 по введенной статье «1С Бухгалтерия». (В данном примере организация-покупатель является плательщиком НДС, поэтому проводка выполнена на величину стоимости программы без НДС, а сумма НДС отнесена в Дт 19.04):

Операция является регламентной.
Как отразить в 1С Бухгалтерия 8.3 покупку программы 1С или другого ПО?
Она будет производиться согласно указанным параметрам (порядок признания расходов, период, счет списания) автоматически при выполнении ежемесячной обработки «Закрытие месяца». Программа сама определит необходимость списания РБП и рассчитает сумму.

При выполнении операции сформирована проводка согласно указанному счету затрат (в нашем примере счет 26), сумма рассчитана исходя из выбранной даты начала списания и даты окончания.

В форме движений документа на вкладке «Расчет списания расходов будущих периодов» пользователь может увидеть расчет списания РБП, параметры списания, сумму списанных РБП и остатка.
Автоматическое списание расходов будущих периодов будет выполняться обработкой закрытия месяца вплоть до окончания указанного срока списания.
Созданная при закрытии месяца операция по списанию РБП сохраняется вместе с другими операциями закрытия периода в журнале регламентных операций (раздел «Операции» – Закрытие периода – Регламентные операции). Программа позволяет создавать эту операцию и вручную, без использования обработки «Закрытие месяца».
По материалам:programmist1s.ru
Списание программы 1С (Расходы будущих периодов)
Программные продукты компании 1С являются НМА(Нематериальным активом), но при покупке программного обеспечения Вам передают не конкретный НМА, а неисключительные права на использование НМА . Покупка такого программного обеспечения поступает на баланс предприятия, а ее стоимость списывается равными долями в течении срока установленного организацией Покупателя!
Поступление программы 1С(поступление расходов будущих периодов)
Поступлениепрограммы 1С формируется документом Поступление (акты, накладные) — Услуги (Акт) .
Формируем документ Поступление — Услуги (Акт)
Заполняем шапку документа, в табличную часть документа добавляем программный продукт который был приобретен. Обращаю ваше внимание, что Передача неисключительных прав на использование продукта не облагается НДС. Поставщик передает вам документ Акт на передачу прав!
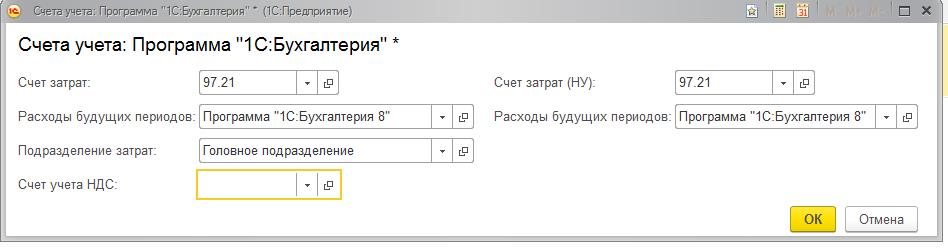
Вводим счет учета 97.21 . В поле Расходы будущих периодов вводим новый элемент.
Заполняем данные.
Наименование — название которое будет отображаться в списке.
Вид для НУ — Прочие.
Вид актива в балансе — Прочие внеоборотные активы.
Сумма — полная стоимость продукта.
Признание расходов — по месяцам
Период списания — вводим диапазон дат в котором будет проводится списание.
Статьи затрат — Прочие затраты
Документ Поступление (акт, накладная) формирует проводки по счетам Д 97.21 К 60.01 .
Списание программы 1С(списание РБП)
Наш программный продукт был куплен 05.01.2017, по этому за период с 05.01.2017 по 31.01.2017 надо начислить списание за неполный месяц!
Переходим в Операции — Регламентные операции .
Создаем регламентную операцию Списание расходов будущих периодов для программы 1С.
Выбираем диапазоны дат списания. В нашем случае начало списания программы 1С приходится на Январь 2017.
Документ формирует расчет и проводки для списания программы 1С.
Эту операцию можно выполнить через Закрытие месяца . Теперь можно посмотреть карточку расчет.
Учет расходов на бухгалтерскую программу
Посмотрим из обработки закрытия. Заходим Операции — Закрытие месяца . Нажимаем на Списание расходов будущих периодов и выбираем Списание расходов будущих периодов .
Как видно из Справки-расчета списание программы 1С рассчитано в период с 05 января по 31 января, в столбце №8 (Кол-во месяцев/дней в текущем периоде) этокоэффициент который влияет на сумму расчета списания программы 1С.
При последующих регламентных операциях закрытия месяца будет производится расчет списания программы 1С.
Вопрос аудитору
Организация применяет УСН с объектом "доходы минус расходы". Как правильно отразить покупку программы "1С:Бухгалтерия 8" в бухгалтерском и налоговом учете, если оплата произведена разовым платежом (паушальный платеж)?
Налоговый учет
Плательщики на УСН учитывают расходы при соблюдении двух условий: расходы должны быть поименованы в п. 1 ст. 346.16 НК РФ , а также должны быть экономически обоснованны, направлены на получение дохода и документально подтверждены (п. 2 ст. 346.16 и п. 1 ст. 252 НК РФ).
Практически все программы для ЭВМ приобретаются по лицензионному договору, т.е. налогоплательщик получает право пользования программным обеспечением. Расходы по таким договорам можно признать на основании пп. 19 п. 1 ст. 346.16 НК РФ . Сделать это можно после фактической оплаты по договору и принятия на учет права пользования (п. 2 ст. 346.17 НК РФ).
Контролирующие органы также неоднократно подтверждали, что плательщик УСН может учесть расходы на покупку компьютерной программы (см. письма Минфина РФ от 11.06.2009 № 03-11-06/2/103 , ФНС России от 03.04.2008 № 02-6-10/36@).
Бухгалтерский учет
Если программа ЭВМ приобретается в пользование, т.е. исключительное право на нее не переходит к налогоплательщику, учитывать этот актив в качестве нематериального оснований нет.
Затраты, произведенные в отчетном периоде, но относящиеся к следующим периодам, отражаются в бухгалтерском балансе в соответствии с условиями признания активов, определенными нормативными правовыми актами по бухгалтерскому учету. Они подлежат списанию в порядке, установленном для активов данного вида (п. 65 Положения по ведению бухгалтерского учета и бухгалтерской отчетности, утв. приказом Минфина России от 29.07.1998 № 34н). Эта норма позволяет учитывать расходы на приобретение права пользования (неисключительного права) в том же порядке, что расходы на приобретение неисключительных прав на программное обеспечение (нематериального актива).
Согласно п. 39 ПБУ 14/2007 , утв. приказом Минфина России от 27.12.2007 № 153н, платежи за предоставленное право использования результатов интеллектуальной деятельности учитываются в следующем порядке:
- в виде периодических платежей (роялти) – в расходах отчетного периода;
- в виде фиксированного разового платежа (паушальный платеж) – как расходы будущих периодов (на счете 97 "Расходы будущих периодов") и списываются в течение срока действия договора.
Также отметим, что п. 39 ПБУ 14/2007 предусмотрено, что нематериальные активы, полученные в пользование, учитываются пользователем (лицензиатом) на забалансовом счете в оценке, определяемой исходя из размера вознаграждения, установленного в договоре.
Обращаем внимание, что Инструкция по применению плана счетов бухгалтерского учета, утв. приказом Минфина России от 31.10.2000 № 94н, не предусматривает такого учета. Некоторые специалисты предлагают использовать для учета новый забалансовый счет 012 или отдельный субсчет счета 002. Можно также воспользоваться специальным субсчетом счета 001.
В бухгалтерском учете должны быть сформированы следующие проводки:
- Дт 012 (001.04, 002) – принято к учету право пользования нематериальным активом;
- Дт 60.01 Кт 51 – оплачено право пользования нематериальным активом;
- Дт 97.21 Кт 60 – платеж за предоставленное право пользования нематериальным активом отнесен на расходы будущих периодов;
- Дт счетов учета затрат Кт 97.21 – списывается в последний день отчетного периода соответствующая часть платежа.
Купили клиентскую лицензию на рабочее место 1с, как учитывается данная операция в БУ и НУ?Спасибо!
и в бухгалтерском и в налоговом учете стоимость приобретения программы 1С списывается равномерно в течение срока действия договора.
Подробный порядок учета программы 1С приведен ниже в рекомендациях «Системы Главбух»
Компьютерную программу организация может не только создать самостоятельно, но и купить.
Покупая компьютерную программу, организация может приобрести: *
- исключительные права на нее по договору отчуждения;
- права на ее использование (неисключительное право, лицензию) по лицензионному договору .
При приобретении компьютерной программы заключается договор с (п. 1 ст. 1233 ГК РФ). При этом договор об отчуждении исключительных прав на компьютерную программу нужно составить в письменной форме (п. 2 ст. 1234 ГК РФ).
Права на использование
Если организация приобрела право на использование компьютерной программы по лицензионному договору (неисключительное право, лицензию), то это право может быть исключительным или неисключительным.
Если организации была предоставлена исключительная лицензия, она является единственной, кто использует компьютерную программу в рамках переданных ей прав. Например, по заказу организации разработана программа для управленческого учета. По договору организации принадлежат исключительные права на использование программы в своей хозяйственной деятельности, а разработчику – исключительные права на нее. В такой ситуации разработчик не имеет права предоставлять компьютерную программу в пользование другим лицам, а организация не имеет права распоряжаться компьютерной программой способом, иным, чем использовать ее в своей деятельности.
Однако программа может использоваться и по простой (неисключительной) лицензии. Тогда за первоначальным обладателем программы сохраняется право заключать лицензионные договоры и с другими организациями. *
Такой порядок следует из статей и Гражданского кодекса РФ.
Бухучет программы не в составе НМА
Если условия о признании компьютерной программы в составе нематериальных активов не выполняются, а также если она получена в пользование по лицензионному договору, затраты на ее приобретение отразите в составе: *
- расходов будущих периодов, если за использование компьютерной программы установлена фиксированная сумма, которая перечисляется единовременно;
- текущих расходов, если за использование компьютерной программы перечисляются периодические платежи. Например, ежемесячная сумма платежа зависит от количества проданных экземпляров компьютерной программы.
В бухучете при этом сделайте следующие проводки: *
Дебет 97 Кредит 60 (76)
– учтен фиксированный разовый платеж за использование компьютерной программы;
Дебет (20, 23, 25, 26, 44...) Кредит 60 (76)
– учтены периодические платежи за использование компьютерной программы.
После ввода компьютерной программы в эксплуатацию расходы на ее приобретение, учтенные как расходы будущих периодов, подлежат списанию. Порядок списания расходов, относящихся к нескольким отчетным периодам, организация устанавливает самостоятельно. Например, единовременный разовый платеж за использование компьютерной программы организация может списывать равномерно в течение периода, утвержденного приказом руководителя. * Применяемый вариант списания расходов будущих периодовзакрепите в учетной политике для целей бухучета (п. и ПБУ 1/2008). Списание затрат на приобретение компьютерной программы, учтенных как расходы будущих периодов, отражайте проводками:
Дебет 20 (23, 25, 26, 44...) Кредит 97
– списаны расходы на приобретение компьютерной программы.
Главбух советует: в учетной политике для целей бухучета закрепите такой же порядок списания расходов, относящихся к нескольким отчетным периодам, как и в налоговом учете. В этом случае в учете организации не будут возникать временные разницы .
Кроме того, если организации переданы права на использование компьютерной программы (по лицензионному договору), она признается нематериальным активом, полученным в пользование. Такую компьютерную программу учтите на забалансовом счете. Об этом сказано в пункте 39 ПБУ 14/2007. План счетов не предусматривает отдельного забалансового счета для учета нематериальных активов, полученных в пользование. Поэтому организации нужно самостоятельно открыть забалансовый счет и закрепить это в учетной политике для целей бухучета. Например, это может быть счет 012 «Нематериальные активы, полученные в пользование»:
Дебет 012 «Нематериальные активы, полученные в пользование»
– учтена стоимость прав на компьютерную программу, полученных в пользование (на основании лицензионного договора).
С.В. Разгулин
Налог на прибыль
Расходы на приобретение компьютерной программы учитывайте при расчете налога на прибыль в следующем порядке.
Если организация приобретает компьютерную программу вместе с компьютером, стоимость программы из стоимости компьютера выделять не нужно. Если компьютер приобретен без минимального программного обеспечения, расходы на покупку и установку таких программ включайте в первоначальную стоимость компьютера как расходы на доведение до состояния, пригодного к использованию (абз. 2 п. 1 ст. 257 НК РФ). Такие разъяснения содержатся в письмах ФНС России от 13 мая 2011 г. № КЕ-4-3/7756 , от 29 ноября 2010 г. № ШС-17-3/1835 .
В остальных случаях учтите компьютерную программу в составе нематериальных активов, если одновременно выполняются следующие условия:
- организация обладает исключительным правом на компьютерную программу;
- исключительное право и существование самой компьютерной программы подтверждены документально;
- компьютерная программа используется в производстве продукции (при выполнении работ, оказании услуг) или для управленческих нужд;
- использование компьютерной программы может принести экономические выгоды (доходы);
- срок полезного использования компьютерной программы составляет свыше 12 месяцев.
Такие требования перечислены в пункте 3 статьи 257 Налогового кодекса РФ.
Расходы на приобретение исключительных прав на компьютерную программу стоимостью более 40 000 руб. списывайте через амортизацию (подп. 2 п. 3 ст. 257 , п. 1 ст. 256 НК РФ). Начинайте начислять амортизацию со следующего месяца после ввода компьютерной программы в эксплуатацию (п. 4 ст. 259 НК РФ).
Затраты на приобретение исключительных прав на программу для ЭВМ стоимостью 40 000 руб. или менее, а также на программы, которые нельзя учесть в составе нематериальных активов (например, при получении права на ее использование по лицензионным и сублицензионным соглашениям), отражайте в составе прочих расходов * (). При этом расходы, связанные с использованием программы по лицензионному договору, организация вправе учесть при расчете налога на прибыль независимо от того, зарегистрирована программа в Роспатенте или нет (письмо Минфина России от 17 марта 2008 г. № 03-03-06/1/185).
Если организация применяет метод начисления, периодические платежи за использование компьютерной программы учитывайте по мере их начисления (п. 1 ст. 272 НК РФ).
Ситуация: нужно ли при расчете налога на прибыль распределять единовременный разовый платеж за пользование компьютерной программой. Организация применяет метод начисления (mod = 112, id = 51971) *
Да, нужно.
Объясняется это тем, что при методе начисления расходы признаются в том периоде, к которому они относятся. Если расходы относятся к нескольким отчетным периодам, их нужно распределить .
Расходы списываются равномерно (по отчетным периодам). Срок списания расходов определяется по договору или другому документу (например, бланку лицензии, в котором указан срок ее действия).
Если период, к которому относятся расходы, точно определить невозможно (например, в лицензионном договоре не определен срок его действия), расходы придется списывать на протяжении пяти лет .
Такой порядок устанавливает пункт 1 статьи 272 Налогового кодекса РФ.
Эти положения относятся и к порядку учета расходов на приобретение программного обеспечения, оплаченного единовременно. Поэтому разовый платеж за пользование компьютерной программой нужно распределить с месяца, в котором началась ее непосредственная эксплуатация.
Такой вывод подтверждают письма Минфина России от 7 июня 2011 г. № 03-03-06/1/330 , от 7 июня 2011 г. № 03-03-06/1/331 , от 2 февраля 2011 г. № 03-03-06/1/52 , от 30 декабря 2010 г. № 03-03-06/2/225 .
Главбух советует: есть аргументы, позволяющие не распределять единовременный разовый платеж за пользование компьютерной программой при методе начисления, а признать его единовременно. Они заключаются в следующем.
При методе начисления расходы необходимо распределять, только если условиями договора предусмотрено получение доходов в течение более чем одного отчетного периода (абз. 3 п. 1 ст. 272 НК РФ). Поэтому если получение дохода (поставка программного обеспечения) и осуществление расходов (оплата за программное обеспечение) происходят в одном периоде, то распределять данные расходы нет необходимости. Их можно списать единовременно (в том периоде, к которому они относятся) (, Поволжского округа от 16 февраля 2009 г. № А55-9496/2008).
Если организация применяет кассовый метод, налоговую базу уменьшите после приобретения и оплаты компьютерной программы (п. 3 ст. 273 НК РФ). При этом не имеет значения, какие платежи (разовые или периодические) установлены за использование компьютерной программы.
С.В. Разгулин
заместитель директора департамента налоговой
и таможенно-тарифной политики Минфина России



