
При выводе из эксплуатации, при разборке (демонтаже) списываемых, ликвидируемых объектов нефинансовых активов (НФА) и т. п. образуются отходы в виде металлолома, ветоши, макулатуры, иных отходов и (или) объектов, которые могут быть реализованы. О том, как казенному учреждению отразить реализацию металлолома в учете в программе «1С:Бухгалтерия государственного учреждения 8», рассказывают эксперты 1С.
Оприходование металлолома на счет 105 36
В целях реализации металлолома (ветоши, макулатуры, иных отходов и (или) объектов, полученных при разборке (демонтаже) списываемых, ликвидируемых объектов нефинансовых активов и т. п.) его следует поставить на учет на счет 1 105 36 000 «Прочие материальные запасы - иное движимое имущество учреждения». Материальные запасы, остающиеся у учреждения в результате разборки, утилизации (ликвидации) основных средств (ОС) или иного имущества, принимаются к учету по текущей оценочной стоимости (п. 106 Инструкции по применению Единого плана счетов бухгалтерского учета № 157н, утв. приказом Минфина России от 01.12.2010 № 157н, далее - Инструкция № 157н). Текущей оценочной стоимостью является сумма денежных средств, которая может быть получена в результате продажи материальных ценностей на дату принятия к учету (п. 25 Инструкции № 157н). Оценочную стоимость определяет комиссия учреждения по поступлению и выбытию активов на основании информации об уровне цен на металлолом, полученной от организации, которая занимается его закупкой и переработкой (или у других аналогичных организаций). Также в оценке комиссия может использовать сведения об уровне цен, имеющиеся у органов государственной статистики, а также в средствах массовой информации и специальной литературе.
В соответствии с приказом Минфина России от 30.03.2015 № 52н «Об утверждении форм первичных учетных документов и регистров бухгалтерского учета, применяемых органами государственной власти (государственными органами), органами местного самоуправления, органами управления государственными внебюджетными фондами, государственными (муниципальными) учреждениями, и Методических указаний по их применению» (далее - Приказ № 52н) первичным документом для принятия к учету металлолома, узлов и деталей, полученных от ликвидации нефинансового актива, служит Приходный ордер на приемку материальных ценностей (нефинансовых активов) (ф. 0504207).
Согласно пункту 23 Инструкции по применению Плана счетов бюджетного учета, утв. приказом Минфина России от 06.12.2010 № 162н (далее - Инструкция № 162н) принятие материальных запасов, в том числе комплектующих, запасных частей, ветоши, дров, макулатуры, металлолома, полученных в результате ликвидации (демонтажа) объектов нефинансовых активов, отражается записью:
Дебет 0 105 00 000 «Материальные запасы» (010532340, 010533340, 010534340, 010535340, 010536340) Кредит 040110180 «Прочие доходы»
В тоже время Инструкцией № 162н предусмотрена также корреспонденция со счетом 0 401 10 172 «Доходы от операций с активами»:
Таким образом, бухгалтерскую запись для отражения принятия к учету металлолома следует закрепить в Учетной политике учреждения.
Классификационный признак счета 105 00
Номер счета бюджетного учета состоит из двадцати шести разрядов. В разрядах 1-17 номера счета (классификационный признак счета, далее - КПС) казенными учреждениями указывается с 4 по 20 разряд кода классификации доходов бюджетов, расходов бюджетов, источников финансирования дефицитов бюджетов.
В пункте 2 Инструкции № 162н установлено, что «применение учреждениями... кодов бюджетной классификации РФ при формировании 1-17 разрядов номера счета Плана счетов бюджетного учета осуществляется в соответствии с приложением № 2 к настоящей Инструкции, если иное не предусмотрено настоящей Инструкцией ».
Приложением 2 к Инструкции № 162н в редакции приказа Минфина России от 30.11.2015 № 184н установлено, что по счетам 0 100 00 000 «Нефинансовые активы» применяется КПС вида «КРБ», то есть в разрядах 1-17 номера счета указываются разряды 4-20 кода расходов бюджета.
В общем случае в качестве КПС указывается полный код бюджетной классификации (без кода главы). Однако для счетов учета НФА сделано исключение. С 2017 года:
|
Следовательно, по счетам группы 100 00 «Нефинансовые активы», за исключением счетов 106 00, 107 00, 109 00, следует применять КПС вида «КРБ» с указанием только раздела, подраздела по бюджетной классификации.
Для счетов 1 401 10 000 исключения нет. В КПС счета 401.10.172 должен быть указан код доходов.
 Реализация металлолома
Казенные учреждения могут реализовать материальные ценности (в т. ч. металлолом) только с согласия собственника (п. 1 ст. 296, п. 4 ст. 298 ГК РФ).
В случае передачи объектов нефинансовых активов, предназначенных к утилизации, организации-переработчику, документальное оформление переработки должно осуществляться в соответствии с заключенным договором.
Согласно пункту 11 Правил обращения с ломом и отходами цветных металлов и их отчуждения, утв. Постановлением Правительства РФ от 11.05.2001 № 370 (далее - Правила) прием лома и отходов цветных металлов осуществляется с обязательным составлением организацией, осуществляющей прием лома и отходов цветных металлов, на каждую партию лома и отходов приемосдаточного акта по форме согласно Приложению № 1 к Правилам. Приемосдаточный акт составляется в 2-х экземплярах (один передается лицу, сдающему лом и отходы цветных металлов, второй остается у лица, осуществляющего прием).
В учете казенного учреждения начисление доходов, полученных от реализации металлолома, следует отразить в момент перехода права собственности согласно условиям заключенных договоров бухгалтерскими записями (п. 78 Инструкции № 162н):
Дебет 1 205 74 560 «Увеличение дебиторской задолженности по доходам от операций с материальными запасами» Кредит 1 401 10 172 «Доходы от операций с активами»
Согласно пункту 26 Инструкции № 162н списание металлолома при реализации перерабатывающей организации отражается следующими бухгалтерскими записями:
Дебет 1 401 10 172 «Доходы от операций с активами» Кредит 1 105 00 000 «Материальные запасы» (010531440 - 010536440)
При реализации металлолома организации-переработчику оформляется Накладная на отпуск материалов на сторону (ф. 0504205) (Приложение № 5 к Приказу № 52н). Средства за металлолом покупатель должен перечислить в доход бюджета (п. 3 ст. 41, п. 1 ст. 51, ст. 57, ст. 62, п. 3 ст. 161 БК РФ), для этого учреждение передает покупателю реквизиты, включая код доходов по бюджетной классификации.
Код доходов от реализации металлолома
Указаниями о порядке применения бюджетной классификации Российской Федерации, утв. приказом Минфина России от 01.07.2013 № 65н (далее - Указания № 65н) определено, что зачисление денежных средств от реализации материальных запасов следует отражать по статье 440 «Уменьшение стоимости материальных запасов» аналитической группы подвида доходов бюджета (п. 4(1).1 ч. II Указаний № 65н).
Согласно Приложению 1.1 к Указаниям № 65н при отражении доходов от реализации металлолома указывается соответствующий код доходов из группы 1 14 02000 00 0000 000 «Доходы от реализации имущества, находящегося в государственной и муниципальной собственности (за исключением движимого имущества бюджетных и автономных учреждений, а также имущества государственных и муниципальных унитарных предприятий, в том числе казенных)». Например, федеральные казенные учреждения и другие ПБС указывают код согласно таблице 1.
Таблица 1
|
№ п/п |
Наименование кода поступлений в бюджет |
||
|
1 14 02013 01 6000 440 |
Доходы от реализации имущества, находящегося в оперативном управлении федеральных учреждений (за исключением имущества федеральных бюджетных и автономных учреждений), в части реализации материальных запасов по указанному имуществу (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации) |
||
|
1 14 02013 01 7000 440 |
Доходы от реализации имущества, находящегося в оперативном управлении федеральных учреждений (за исключением имущества федеральных бюджетных и автономных учреждений), в части реализации материальных запасов по указанному имуществу (федеральные казенные учреждения) |
||
|
1 14 02019 01 7000 440 |
Доходы от реализации иного имущества, находящегося в федеральной собственности (за исключением имущества федеральных бюджетных и автономных учреждений, а также имущества федеральных государственных унитарных предприятий, в том числе казенных), в части реализации материальных запасов по указанному имуществу (федеральные казенные учреждения) |
||
В платежном поручении на перечисление платы за металлолом в бюджет должен быть указан 20-ти разрядный код доходов, включая код главы.
В номерах счетов 1 401 10 172, 1 205 74 000 должен быть указан 17-ти разрядный код доходов, без кода главы.
Порядок отражения в учете казенного учреждения операций по поступлению доходов от реализации металлолома зависит от того, переданы ли ему полномочия администратора доходов бюджета по администрированию кассовых поступлений или учреждение является администратором доходов бюджета, осуществляющим отдельные полномочия по начислению и учету платежей в бюджет.
Если учреждению-администратору доходов бюджета переданы только отдельные полномочия по начислению и учету доходов, то корреспонденции счетов на основании пункта 104 Инструкции № 162н следующие:
- сумма расчетов между администратором доходов бюджета, осуществляющим отдельные полномочия по администрированию кассовых поступлений, и администратором доходов бюджета (получателем бюджетных средств), осуществляющим отдельные полномочия по начислению и учету платежей в бюджет, оформленная Извещениями (ф. 0504805), отражается в бюджетном учете корреспонденцией счетов: Дебет 1 304 04 440 «Внутриведомственные расчеты по доходам от выбытий материальных запасов» Кредит 1 303 05 730 «Увеличение кредиторской задолженности по прочим платежам в бюджет»
- сумма денежных средств, поступившая от покупателя в доход бюджета, отражается казенным учреждением на основании полученного от администратора кассовых поступлений Извещения (ф. 0504805) записью: Дебет 1 303 05 830 «Уменьшение кредиторской задолженности по прочим платежам в бюджет» Кредит 1 205 74 660 «Уменьшение дебиторской задолженности по доходам от операций с материальными запасами»
Если учреждение является администратором доходов бюджета, то корреспонденция счетов следующая:
- сумма поступлений доходов от реализации нефинансовых активов отражается в бюджетном учете корреспонденцией счетов: Дебет 1 210 02 440 «Расчеты с финансовым органом по поступлениям в бюджет от выбытия материальных запасов» Кредит 1 205 74 660 «Уменьшение дебиторской задолженности по доходам от операций с материальными запасами»
В соответствии с Учетной политикой учреждения расчеты по доходам от реализации имущества ввиду принятия решения о списании (ликвидации) объектов нефинансовых активов (металлолома, ветоши, макулатуры, иных отходов и (или) объектов, полученных при разборке (демонтаже) списываемых, ликвидируемых объектов и т. п.) могут учитываться также на счете 1 209 74 000 «Расчеты по ущербу материальным запасам». Такой вывод можно сделать из пункта 4.1 Методических рекомендаций (Приложение к письму Минфина России от 19.12.2014 № 02-07-07/66918). Ведение указанного счета предусмотрено пунктом 221 Инструкции № 157н.
 Начисление и оплата за услуги организации-переработчика по
утилизации НФА
Согласно Указаниям № 65н услуги по переработке нефинансовых активов сторонней организацией отражаются по коду вида расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд», статье 226 «Прочие работы, услуги» КОСГУ.
В соответствии с пунктом 102 Инструкции № 162н суммы оказанных услуг отражаются:
1. Начисление согласно Договору и Акту выполненных работ (услуг):
Дебет 1 401 20 226 «Расходы текущего финансового года на прочие работы, услуги», 1 109 00 226 «Затраты на изготовление готовой продукции, выполнение работ, услуг» Кредит 1 302 26 730 «Расчеты Увеличение кредиторской задолженности по прочим работам, услугам».
2. Перечисление:
Дебет 1 302 26 830 «Уменьшение кредиторской задолженности по прочим работам, услугам» Кредит 1 304 05 226 «Расчеты по платежам из бюджета с финансовым органом по прочим работам, услугам».
Порядком кассового обслуживания исполнения федерального бюджета, бюджетов субъектов Российской Федерации и местных бюджетов, утв. приказом Каз-начейства России от 10.10.2008 № 8н, получатели средств федерального бюджета и администраторы источников финансирования дефицита федерального бюджета для оплаты денежных обязательств представляют в обслуживающий орган Федерального казначейства один из следующих документов:
- Заявка на кассовый расход (ф. 0531801);
- Заявка на кассовый расход (сокращенная) (ф. 0531851);
- Платежное поручение (ф. 0401060).
НДС
Согласно подпункту 25 пункта 2 статьи 149 НК РФ от НДС освобождается реализация лома и отходов черных и цветных металлов. В силу пункта 6 статьи 149 НК РФ налогоплательщики, совершающие перечисленные в статье 149 НК РФ операции, освобождаются от уплаты НДС при наличии у них соответствующих лицензий на осуществление деятельности, лицензируемой согласно законодательству.
По мнению Минфина России (письмо от 02.09.2015 № 03-07-07/50555), реализация на территории РФ лома черных металлов, образовавшегося у налогоплательщика в процессе собственного производства, не подлежит обложению НДС независимо от наличия ли-цензии.
Таким образом, реализация лома черных и цветных металлов освобождается от обложения НДС.
 Начисление и перечисление налога на
прибыль
На основании статьи 247 главы 25 НК РФ объектом налогообложения по налогу на прибыль организаций признается прибыль, полученная налогоплательщиком. Прибылью в целях главы 25 НК РФ для российских организаций, не являющихся участниками консолидированной группы налогоплательщиков, признаются полученные доходы, уменьшенные на величину произведенных расходов.
Согласно подпункту 33.1 пункта 1 статьи 251 НК РФ при определении налоговой базы по налогу на прибыль организаций не учитываются доходы в виде средств, полученных казенными учреждениями от оказания услуг (выполнения работ). Иные доходы формируют базу по налогу на прибыль организаций в общеустановленном порядке.
Минфин России в письмах от 07.04.2016 № 03-03-06/3/19798, от 18.02.2016 № 03-03-05/8970 разъяснил, что доход казенного учреждения от сдачи имущества в металлолом учитывается при определении налоговой базы по налогу на прибыль, поскольку не связан с оказанием услуг (выполнением работ).
В соответствии с пунктом 13 статьи 250 НК РФ стоимость материалов, полученных при демонтаже или разборке, ликвидации выводимых из эксплуатации основных средств (за исключением случаев, предусмот-ренных пп. 18 п. 1 ст. 251 НК РФ), признается внереализационным доходом. Согласно пункту 1 статьи 271 НК РФ для целей налогообложения прибыли доходы признаются в том отчетном (налоговом) периоде, в котором они имели место, независимо от фактичес-кого поступления денежных средств, иного имущества (работ, услуг) и (или) имущественных прав (метод начисления).
По доходам в виде полученных материалов или иного имущества при ликвидации выводимого из эксплуатации амортизируемого имущества датой получения внереализационного дохода признается дата составления акта ликвидации амортизи-руемого имущества, оформленного в соответствии с требованиями к бухгалтерскому учету, т. е. Акта о списании (ф. 0504104, 0504105, 0504143) (пп. 8 п. 4 ст. 271 НК РФ). В рассматриваемом случае - это дата оприходования металлолома на счет 105 00. Сумма внереализационного дохода определяется как рыночная стоимость оприходованных ценностей (без включения в них НДС и акциза) (п.п. 5, 6 ст. 274 НК РФ).
Выручка от реализации товаров (драгметаллов, деталей, лома и т. п.) в целях обложения налогом на прибыль является доходом от реализации (п. 1 ст. 249 НК РФ). Согласно подпункту 2 пункта 1 статьи 268 НК РФ его можно уменьшить на стоимость реализованного имущества (драгметаллов, деталей, лома и т. п.), которая определяется в порядке, установленном абзацем 2 пункта 2 статьи 254 НК РФ, а также на расходы за доставку металлолома к месту реализации.
В соответствии с пунктом 1 статьи 286 НК РФ налог определяется как соответствующая налоговой ставке процентная доля налоговой базы.
С 01.01.2017 по настоящее время размер налоговой ставки составляет 20 %, из которых 3 % зачисляется в федеральный бюджет, 17 % зачисляется в бюджеты субъектов РФ.
Согласно Указаниям № 65н операции по уплате налога на прибыль в бюджет отражаются по коду вида расходов 852 «Уплата прочих налогов, сборов», статье 290 «Прочие расходы» КОСГУ.
Для уплаты налога на прибыль в бюджет учреждению должны быть доведены ЛБО по коду вида расходов 852 «Уплата прочих налогов, сборов», статье 290 «Прочие расходы» КОСГУ. В соответствии с пунктами 104 и 111 Инструкции № 162н:
- начисление налога на прибыль отражается записью:
Дебет 1 401 20 290 «Прочие расходы» Кредит 1 303 03 730 «Увеличение кредиторской задолженности по налогу на прибыль организаций»
- перечисление суммы налога на прибыль казенным учреждением в бюджет: Дебет 1 303 03 830 «Уменьшение кредиторской задолженности по налогу на прибыль организаций» Кредит 1 304 05 290 «Расчеты по платежам из бюджета с финансовым органом по прочим расходам»
Операцию по начислению налога на прибыль следует оформить Бухгалтерской справкой (ф. 0504833), составленной на основании налоговой декларации или иного документа, принятого в рамках формирования учетной политики (например, налогового регистра) (п. 7 Инструкции № 157н, Приказ № 52н). Бух-галтерские записи по учету реализации металлолома и документы, которыми они формируются в программе «1С:Бухгалтерия государственного учреждения 8» редакции 1 (БГУ1) и редакции 2 (БГУ2), приведены в таблице 2.
Таблица 2
|
№ п/п |
Наименование операции |
Бухгалтерская запись |
Первичный документ |
Документ / типовая операция |
||
|
Дебет |
Кредит | |||||
|
Оприходование металлолома по оценочной стоимости |
КРБ 1 105 36 340 |
КДБ 1 401 10 172 |
Приходный ордер на приемку материальных ценностей (нефинансовых активов) (ф. 0504207) |
«Поступление материалов прочее» / «Поступление от ликвидации НФА (10Х - 401.10.172)» |
«Поступление МЗ» / «Оприходование МЗ, полученных от ликвидации НФА (401.10.172)» |
|
|
Списание стоимости реализуемого металлолома |
КДБ 1 401 10 172 |
КРБ 1 105 36 440 |
Накладная на отпуск материалов на сторону (ф. 0504205) |
«Реализация материалов» / «Реализация материальных запасов» |
«Накладная на отпуск материалов на сторону» / «Реализация материальных запасов (401.10.172)» |
|
|
Начисление дохода от реализации металлолома |
КДБ 1 205 74 560 |
КДБ 1 401 10 172 |
Приемо-сдаточный акт,
|
|||
|
Отражение задолженности перед бюджетом в сумме дохода от реализации металлолома. Отражено уведомление администратора кассовых поступлений о предстоящем поступлении доходов (п. 104 Инструкции № 162н) |
КДБ 1 304 04 440 |
КДБ 1 303 05 730 |
Извещение (ф. 0504805) |
«Извещение» / «Передача требований» |
«Исходящее извещение» / «Передача требований/обязательств» |
|
|
Отражение суммы оплаты, поступившей от покупателя в доход бюджета. Доку-менты-основания: выписка из лицевого счета, Извещение (ф. 0504805) (п. 104 Инструкции № 162н) |
КДБ 1 303 05 830 |
КДБ 1 205 74 660 |
Извещение (ф. 0504805), Бухгалтерская справка (ф. 0504833) |
«Извещение» / «Передача обязательств» |
«Входящее извещение» / «Получение требований/обязательств» |
|
|
Начисление сумм налога на прибыль |
КРБ 1 401 20 290 |
КРБ 1 303 03 730 |
«Операция (бухгалтерская)» |
«Операция (бухгалтерская)» |
||
|
Получение лимитов бюджетных обязательств для уплаты налога на прибыль |
КРБ 1 501 15 290 |
КРБ 1 501 13 290 |
Расходное расписание |
«Бюджетные данные ПБС /АИФ» |
«Бюджетные данные» / «Бюджетные данные ПБС, полученные от распорядителя» |
|
|
Принятие бюджетного обязательства по уплате налога на прибыль |
КРБ 1 501 13 290 |
КРБ 1 502 11 290 |
Налоговый регистр, Бухгалтерская справка (ф. 0504833) |
«Принятое бюджетное обязательство» |
«Регистрация обязательств и сведений по договорам» / «Регист-рация обязательств» |
|
|
Принятие денежного обязательства по уплате налога на прибыль |
КРБ 1 502 11 290 |
КРБ 1 502 12 290 |
Налоговый регистр, Бухгалтерская справка (ф. 0504833) |
«Принятое денежное обязательство» |
«Операция (бухгалтерская)» |
|
|
Перечисление сумм налога на прибыль в доход федерального бюджета и бюджета субъекта РФ |
КРБ 1 303 03 830 |
КРБ 1 304 05 290 |
Заявка на кассовый расход (ф. 0531801) (Заявка на кассовый расход (сокращенная) (ф. 0531851), Платежное поручение (ф. 0401060)), Выписка из лицевого счета |
«Заявка на кассовый расход» («Заявка на кассовый расход (сокращенная)», «Платежное поручение)» / «Налоги и сборы, включаемые в состав расходов (303 01, 02, 05-13)» |
«Заявка на кассовый расход» («Заявка на кассовый расход (сокращенная)», «Платежное поручение)» / «Уплата налогов, сборов и иных платежей в бюджет» |
|
Ведение любого рода предпринимательской деятельности предполагает активное использование материальной базы .
В процессе эксплуатации оборудование, детали, а также машины и механизмы (которые также относят к основным средствам) изнашиваются естественным путем.
Основные средства (ОС), дальнейшее использование которых не представляется возможным или является нецелесообразным, подлежат выведению с баланса предприятия и последующему оприходованию уже в качестве лома.
Без проведения этих процедур передача основных средств на утилизацию будет незаконной и повлечет за собой штрафные санкции со стороны фискальных органов.
При правильном использовании лом черных металлов может стать дополнительным доходом для организации.
Для этого его необходимо списать соответствующим образом, поставить на приход и продать на выгодных условиях (в том числе при помощи аукциона) компании, занимающейся . О том, как оприходовать металлолом от списания основных средств, и всех тонкостях этого процесса и пойдет речь ниже.
Согласно п. 33 Положения по бухгалтерскому учету РФ (далее ПБУ), изъятие из активов компании основных средств для их реализации в качестве вторсырья происходит только после признания их непригодными для дальнейшего использования.
Для проведения этой процедуры руководством предприятия создается профильная комиссия , которая состоит из квалифицированных сотрудников фирмы.
Обязанности комиссии:
- Изучение объекта . Включает визуальный осмотр предмета, опрос персонала, имеющего отношение к его эксплуатации, проведение тестовых мероприятий.
- Установление причин , по которым элемент пришел в негодность, и лиц, потенциально причастных к этому.
- Поиск возможностей частичного использования объекта или его отдельных частей (узлов, механизмов и деталей).
- Также члены комиссии должны проверить, нельзя ли продать актив в качестве подержанного изделия, и какова в таком случае будет его стоимость (превысит ли она цену лома?).
По итогам проверки составляется акт установленной формы. Документ служит основанием для выбытия ОС.
На сегодня существуют три основные формы этой бумаги:
- ОС-4 — используется для всех единичных объектов, кроме транспортных средств;
- ОС-4а — применяется для снятия с баланса организации автотранспорта;
- ОС-4б — актуален при выбытии нескольких объектов.
В бланк заносятся следующие данные об имуществе:
- Номинальная стоимость актива. Она может быть восстановительной или полученной изначально.
- Сумма износа . Указывается за весь срок службы.
- Расходы , которые имели место быть в процессе демонтажа.
Подходящий документ оформляется в двух экземплярах. Один бланк отправляют в бухгалтерию компании, а второй остается у сотрудника, являющегося материально ответственным. Эта бумага, заверенная подписями комиссии и руководства, служит основанием для передачи имущества на склад.

Если речь идет о транспорте, его, кроме прочего, необходимо снять с учета в ГИБДД , о чем должна быть получена соответствующая справка из инспекции.
Соответствующие регистры аналитического учета изъятых с баланса компании основных средств прилагаются к документам, которыми подтверждены факты их выбытия.
Оприходование металлолома от списания основных средств
Для постановки на баланс фирмы лома необходимо составить акт оприходования материальных ценностей.
Образец акта на оприходование металлолома :

Документ должен содержать номинальную стоимость металла, который заходит на баланс. В идеале она определяется, основываясь на актуальных котировках LME (лондонской биржи металлов), но подойдут цены и других официальных источников.
В документе прописывается вес лома (хотя бы ориентировочный), его характеристики и указывается дата его принятия на баланс.
Бухгалтерский учет металлолома и примеры проводок
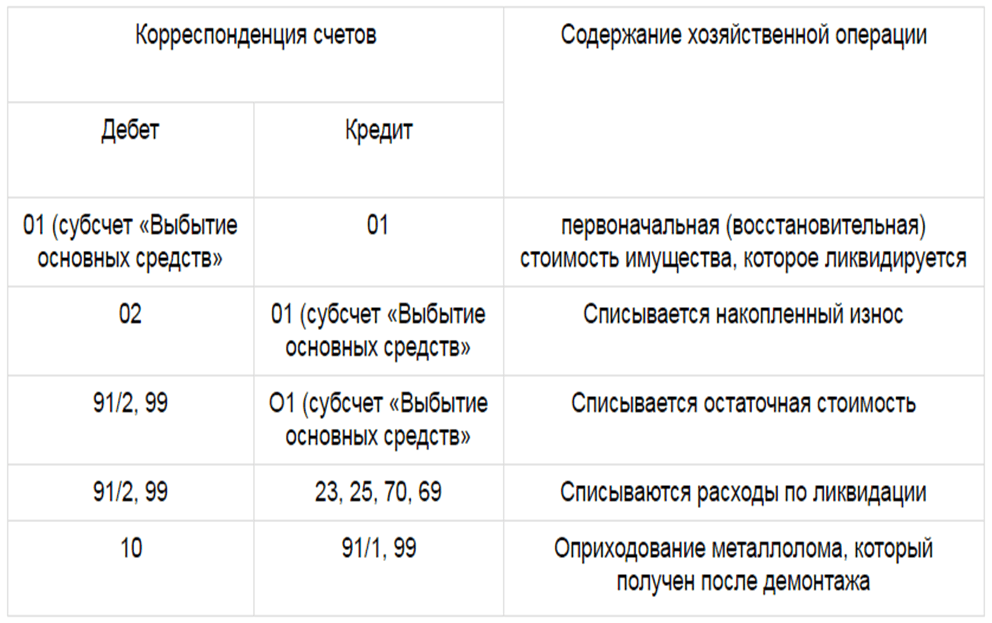
Процедура ликвидации ОС и учет металлолома в бухгалтерии проводится, основываясь на пунктах 29 и 31 ПБУ.
Согласно этому нормативному акту открывается отдельный субсчет по счету 01. В его кредит переносится амортизация, начисленная за период эксплуатации ОС, а в дебет — их первоначальная стоимость, по которой они принимались на баланс.
После ликвидации остаточная стоимость объекта проводится в качестве операционных или прочих расходов , распределяясь с открытого субсчета на убытки и прибыли (по ситуации). С ликвидационными расходами поступают также.
Если срок полезного использования истек
Ликвидация проводится по факту физического износа объекта. Это наиболее распространенная причина выбытия.
Проводки в бухучете оформляются так:
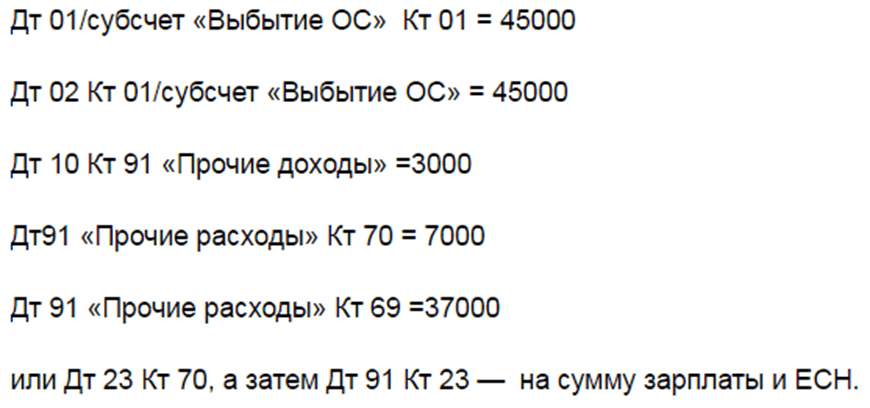
Для примера можно взять ситуацию, когда в результате снятия с баланса предприятия оборудования, которое было целиком самортизировано, образовался лом черного металла.
Изначальная стоимость оборудования составляла сорок пять тысяч рублей, а цена полученного металлолома получилась три тысячи. В процессе демонтажа были понесены расходы в размере десяти тысяч рублей. Из них семь тысяч составила зарплата персонала и три тысячи — ЕСН.
В этом случае снятие с баланса отображается так:
Если срок полезного использования не истек
Подтолкнуть предприятие к списанию с бюджета в таком случае может моральное устаревание ОС или другие причины, делающие их использование нецелесообразным. В таком случае первоначальная стоимость имущества будет выше износа, что влечет за собой образование положительного сальдо по дебету счета 01 . Правильно будет списать его на девяносто первый счет.
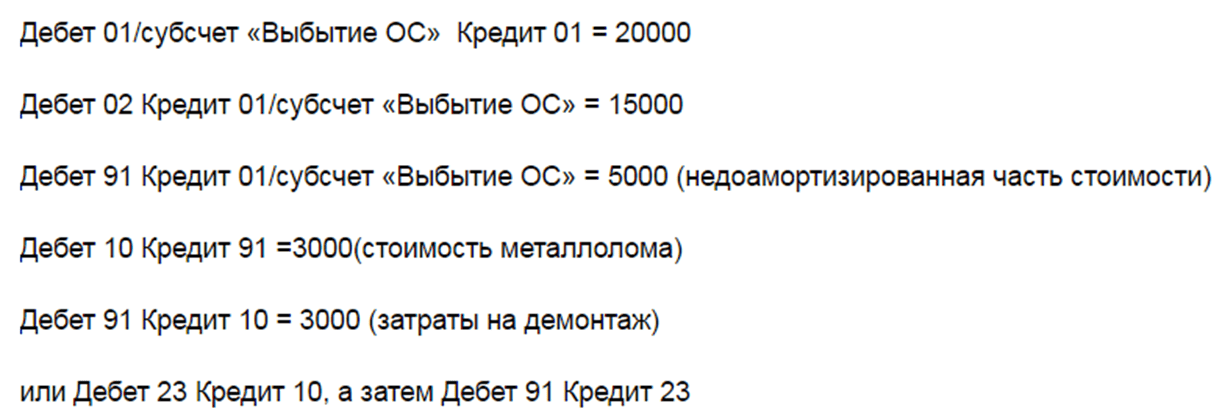
В этом случае приход металлолома от списания основных средств оформляется такими проводками:

Для примера можно взять ситуацию, когда фирма ликвидирует оборудование, которое изначально стоило двадцать тысяч рублей. В процессе эксплуатации его износ составил пятнадцать тысяч рублей. При проведении демонтажных работ было затрачено три тысячи рублей, а полученные материалы оценили в такую же сумму (три тыс.).
Отображение подобной операции будет выглядеть так:
Учет ликвидации ОС и оприходования металлолома в 1С
Осуществляется следующим образом:
- Из вкладки «Документы» необходимо перейти в «Учет ОС» и далее в «Списание ОС».
- Создать новый документ и указать причину списания (наиболее распространенная — поломка).
- Указать название организации и счет списания — 91.02.
- Пропечатать местонахождение объекта и подразделение, в котором он числится (актуально для больших предприятий).
На этом все, документ можно проводить. В процессе проводки формируются такие движения по счетам:
- Амортизация — Дт 20.01 Кт 02.01.
- Списание начисленной амортизации — Дт 02.01 Кт 01.09.
- Списание изначальной стоимости объекта — Дт 01.09 Кт 01.01.
- Списание на расходы остаточной стоимости — Дт 91.02 Кт 01.09.
Оприходование лома осуществляется бухгалтерской справкой Дт 10 и субсчетом Кт. 91.1, а налоговый учет формируется проводками Н02.01 и Н08. Наглядно увидеть, как происходит списание, можно в этом видео:
При использовании упрощенной системы выбытие ОС осуществляется в следующем порядке:
- Составляется акт о выбытии УСН . Если списывается один объект, используется бланк № ОС-4, для нескольких — применяется № ОС-4б.
- Пересчитывается база, которая подлежит налогообложению за все прошлые периоды при выбытии ОС. Если снятие происходит до истечения трехлетнего срока с момента постановки на баланс, то выплачивается пеня в установленном размере и осуществляется пересчет налоговой базы за весь срок службы объекта.
- В случае выбытия по причине износа создается комиссия. Полная ликвидация абсолютно не отображается на налоговом фоне предприятия.
- Сумма убытка списывается, а прибыль относится к внереализационным доходам.
Как происходит оформление списания ОС в 1С-упрощенка смотрите в этом видео:
Реализация лома черных металлов
Облагается ли НДС
Действующее налоговое законодательство освобождает предприятия от уплаты налога на добавленную стоимость при сдаче металлолома только в том случае, если он образовался в процессе деятельности компании.
Списанные ОС могут быть реализованы специализированным фирмам без взимания НДС государством.
Такого рода сделки не требуют наличия у продавца и прочих разрешительных документов.
Ниже приведен образец приемосдаточного акта, который может заполняться при продаже (покупке) лома черных металлов:
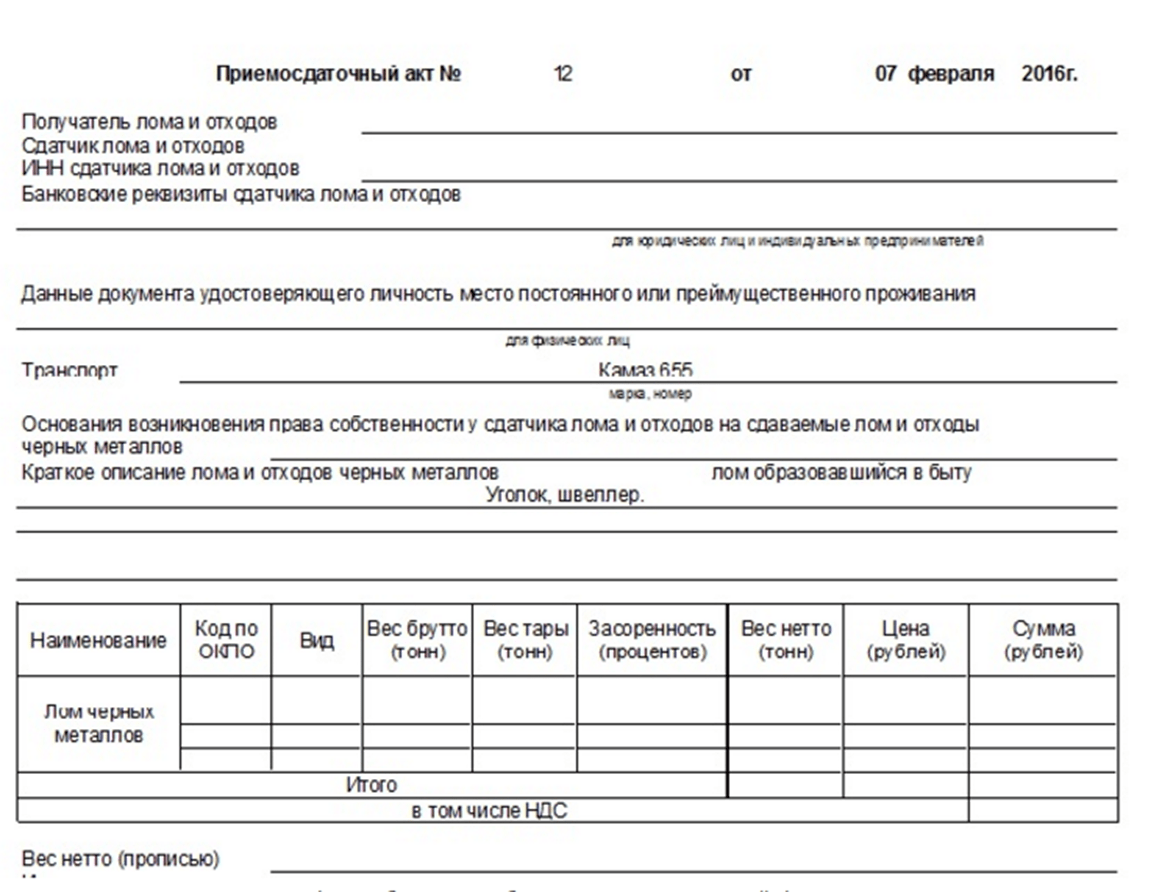
Все акты списания металлолома затем вносятся в Книгу учета приемо-сдаточных актов.
Тендеры
Аукционные торги являются эффективным средством получения максимально возможной прибыли от реализации лома черных металлов, полученного в результате ликвидации ОС. Проведение тендера оправдано, если объект продажи представляет значительную материальную ценность и вызывает интерес у потенциального покупателя. Ради двух тонн металлолома не стоит затевать эту процедуру.
Проведение аукциона начинается с подготовки тендерной документации . Для этого могут привлекаться проектные организации. Состав пакета документов может варьироваться, но обычно он содержит следующие элементы:
- приглашение участникам торгов;
- информация о предмете аукциона: в контексте лома — это его вес, класс, химический состав, габариты;
- формы заявки и инструкции оферентам;
- правила и порядок проведения тендера;
- проект договора с победителем.
Экспорт лома черных металлов
Реализация лома на экспорт является довольно сложной процедурой с точки зрения таможенного законодательства. Для ее осуществления понадобится:
- Рассчитать таможенные пошлины.
- Получить протоколы радиационного контроля и взрывобезопасности .
- Создать условия для досмотра в виде временной зоны таможенного контроля.
- Предоставить возможность инспекторам провести таможенный досмотр.
- Отобрать образцы для исследования в лаборатории на химсостав.
- Подготовить доказательную базу для подтверждения заявленной стоимости товара.
Кроме того, для предъявления инспекторам понадобятся следующие бумаги:
- контракт с покупателем; если сумма договора поставки будет больше пятьдесят тысяч долларов, понадобится и паспорт сделки;
- учредительные документы;
- инвойс или счет-фактура;
- транспортные накладные — потребуется ТТН, CMR или коносамент в зависимости от выбранного типа перевозки;
- подтверждение классификационного кода по ТН ВЭД;
- упаковочный лист;
- платежные документы об оплате товара;
- чеки, подтверждающие оплату таможенных сборов;
- в случае наличия льгот также потребуется их подтверждение.
Обращение в специализированную организацию, предоставляющую услуги таможенного брокера, существенно упростит процедуру оформления, но и потребует дополнительных расходов.
Оприходование металлолома в бюджетной организации
Процедура снятия ОС с баланса бюджетного учреждения схожа с аналогичной в коммерческой организации. Так же составляется комиссия, которая принимает соответствующее решение. Но в отличие от частного предприятия, здесь факт выбытия должен быть обстоятельно аргументирован и обоснован документально . Для этого могут использоваться:
- заключения экспертов о непригодности дальнейшего использования объекта;
- справки соответствующих органов о факте аварии, стихийном бедствии и прочих прецедентах, послуживших основанием для выхода из строя ОС;
- отчеты о номинальной стоимости актива;
- прочие бумаги и бланки, подтверждающие непригодность объекта для дальнейшего использования по назначению.
В отличие от частных фирм, решение о снятии ОС с баланса принимают компетентные органы , в юрисдикции которых находится предприятие, а не директор (если только актив не был приобретен за его счет).
Заключение
Подводя итоги, можно резюмировать, что в процессе списания и оприходования лома черных металлов для его последующей реализации (особенно на экспорт) существует масса тонкостей и подводных камней. Но пользователи сайта, прочитавшие эту статью, обязательно с ними справятся и смогут извлечь выгоду из продажи лома и отходов черных металлов.
Металлолом, полученный в результате демонтажа списанных основных средств, подлежит сдаче специализированной организации. Могут ли учреждения воспользоваться средствами от его реализации? Как в бухгалтерском учете отразить эту операцию? Является ли реализация металлолома объектом обложения НДС? Нужно ли учитывать доход, полученный от реализации металлолома, при определении налоговой базы по налогу на прибыль? На эти и другие вопросы вы найдете ответы в данной статье.
Общие положения
Созданной в учреждении постоянно действующей комиссией по поступлению и выбытию активов принимается решение о списании объекта основных средств в связи с физическим или моральным износом и оформляется акт о списании объекта основных средств (кроме автотранспортных средств) (ф. 0306003), акт о списании автотранспортных средств (ф. 0306004).Списание движимого и недвижимого имущества, находящегося в федеральной собственности, регулируется Положением, утвержденным Постановлением Правительства РФ от 14.10.2010 № 834 (далее - Положение № 834).
Согласно пп. «д» , «е» п. 4 Положения № 834 федеральные казенные учреждения должны согласовывать списание недвижимого и движимого имущества с федеральными органами государственной власти (федеральными государственными органами), в ведении которых они находятся.
Федеральным бюджетным и автономным учреждениям предоставлена самостоятельность в принятии решения в отношении списания движимого имущества (за исключением особо ценного движимого имущества (далее - ОЦДИ), закрепленного за ними на праве оперативного управления или приобретенного ими за счет средств, выделенных учредителем на приобретение такого имущества) (пп. «ж» п. 4 Положения № 834 ).
Кроме того, федеральные бюджетные и автономные учреждения вправе принимать самостоятельно решение о списании ОЦДИ, находящегося у них на праве оперативного управления и приобретенного за счет средств, полученных от приносящей доход деятельности (пп. «к» п. 4 Положения № 834 ).
Однако списание недвижимого имущества (включая объекты незавершенного строительства) и ОЦДИ, закрепленного учредителем за федеральными бюджетными и автономными учреждениями на праве оперативного управления либо приобретенного ими за счет средств, выделенных учредителем на приобретение такого имущества, эти учреждения обязаны согласовывать с федеральными органами государственной власти (федеральными государственными органами), осуществляющими функции и полномочия учредителя (пп. «з» , «и» п. 4 Положения № 834 ).
В рамках Положения № 834 Минкультуры издан Приказ от 03.10.2011 № 957 , которым утвержден Порядок согласования Минкультуры РФ решения о списании особо ценного движимого имущества, а также федерального недвижимого имущества (включая объекты незавершенного строительства), закрепленного за подведомственными Минкультуры РФ организациями на праве хозяйственного ведения или оперативного управления .
Перечень документов, необходимых для принятия решения о списании федерального имущества, в том числе недвижимого (включая объекты незавершенного строительства) и особо ценного движимого имущества, закрепленного за подведомственными Минкультуры организациями на праве хозяйственного ведения или оперативного управления, утвержден Приказом Минкультуры РФ от 03.10.2011 № 956 .
В результате оформленный комиссией акт о списании утверждается руководителем учреждения либо самостоятельно, либо после согласования с федеральным органом государственной власти (федеральным государственным органом), в ведении которого оно находится.
По завершении процедуры согласования списания объекта имущества и утверждения акта он подлежит демонтажу.
Бухгалтерский учет
По завершении демонтажных работ на основании акта о списании объекта основных средств (кроме автотранспортных средств) (ф. 0306003), акта о списании автотранспортных средств (ф. 0306004) объект списывается с регистров бухгалтерского учета.Эта операция отражается в бухгалтерском учете следующей корреспонденцией счетов:
Металлолом, полученный в ходе разборки списываемого имущества, подлежит оприходованию. При этом его фактическая стоимость определяется исходя из его текущей рыночной стоимости на дату принятия к бухгалтерскому учету, а также сумм, уплачиваемых учреждением за его доставку (п. 106 Инструкции № 157н ).
Принятие металлолома к бухгалтерскому учету отражается следующей записью:
Полученный металлолом в дальнейшем реализуется специализированной организации.
Реализация металлолома является одним из видов приносящей доход деятельности. Причем казенные учреждения могут осуществлять такую деятельность, если такое право предусмотрено их учредительными документами (ст. 161 БК РФ ).
Бюджетные и автономные учреждения вправе осуществлять иные виды деятельности лишь постольку, поскольку это служит достижению целей, ради которых они созданы, и соответствующие этим целям, при условии, что такая деятельность указана в их учредительных документах (уставах) (п. 4 ст. 9.2 Федерального закона № 7-ФЗ, п. 7 ст. 4 Федерального закона № 174-ФЗ ).
Однако распоряжаться средствами, полученными от такой деятельности, они будут по-разному:
- казенные учреждения обязаны эти средства направить в соответствующий бюджет бюджетной системы РФ (ст. 161 НК РФ );
- бюджетные и автономные учреждения вправе распоряжаться ими самостоятельно (п. 3 ст. 298 ГК РФ , п. 8 ст. 2 Федерального закона № 174-ФЗ , Письмо Минфина РФ от 16.04.2012 № 02-04-10/1305 ).
В бухгалтерском учете начисление дохода от реализации металлолома следует оформить следующей корреспонденцией счетов:
Автономным учреждением производится списание пришедшего в негодность оборудования (иное движимое имущество) на основании оформленного в установленном порядке акта. Оборудование было приобретено за счет средств от приносящей доход деятельности. Стоимость оборудования 58 000 руб. амортизация начислена в размере 100%.
Полученный в результате разборки оборудования металлолом принят к учету по рыночной цене в сумме 20 000 руб. (цифры условные), который затем был реализован сторонней организации. Доход от этой операции составил 24 000 руб. Денежные средства поступили на лицевой счет учреждения, открытый в ОФК.
В бухгалтерском учете эти операции будут отражены следующей корреспонденцией счетов:
В бюджетном учете казенного учреждения при отражении операции по реализации металлолома следует учитывать некоторые особенности.
Так при перечислении специализированной организацией денежных средств на счета учета доходов бюджета порядок отражения в бюджетном учете операций по реализации металлолома будет зависеть от того, является ли казенное учреждение администратором доходов бюджета.
При этом используются следующие счета:
- 1 303 05 000 «Расчеты по прочим платежам в бюджет». Этот счет применяется, если учреждение не является администратором доходов от реализации металлолома;
- 1 210 02 440 «Расчеты с финансовым органом по поступлениям в бюджет от выбытия материальных запасов». Применять этот счет будет учреждение, являющееся администратором соответствующих доходов бюджета.
В бюджетном учете казенного учреждения эта операция будет сопровождаться следующими записями:
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| Оприходован металлолом по рыночной стоимости | 1 105 36 340 | 1 401 10 172 | 17 000 |
| Начислен доход от реализации металлолома | 1 205 74 560 | 1 401 10 172 | 18 000 |
| Списана стоимость металлолома | 1 401 10 172 | 1 105 36 440 | 17 000 |
| Начислена задолженность по перечислению в бюджет денежных средств от реализации металлолома | 1 304 04 440 | 1 303 05 730 | 18 000 |
| Отражено поступление денежных средств от сдачи металлолома в доход бюджета на основании извещения (ф. 0504805) с соответствующими отметками администратора кассовых поступлений в бюджет | 1 303 05 830 | 1 205 74 660 | 18 000 |
Воспользуемся условиями примера 2 и предположим, что учреждение является администратором доходов от реализации металлолома.
В этом случае в бюджетном учете казенного учреждения эта операция будет отражена следующим образом:
Налогообложение
НДС. Исходя из положений пп. 25 п. 2 ст. 149 НК РФ реализация лома и отходов черных и цветных металлов освобождается от налогообложения.При этом следует учитывать положения п. 6 ст. 149 НК РФ ,в соответствии с которым операции по реализации лома и отходов цветных металлов не подлежат обложению НДС (освобождаются от налогообложения) при наличии у налогоплательщиков, осуществляющих эти операции, соответствующих лицензий на осуществление деятельности, лицензируемой в соответствии с законодательством РФ. Аналогичное мнение выразил Минфинв Письме от 17.07.2013 № 03-03-05/27903 .
Исходя из пп. 34 п. 1 ст. 12 Федерального закона от 04.05.2011 № 99-ФЗ «О лицензировании отдельных видов деятельности» деятельность, связанная сзаготовкой, хранением, переработкой и реализацией лома черных металлов, цветных металлов, является лицензируемой.
Лицензирование деятельности по заготовке, хранению, переработке и реализации лома черных металлов, цветных металлов регулируется Постановлением Правительства РФ от 12.12.2012 № 1287 .
Пунктом 1 этого документа установлено, что порядок лицензирования указанной деятельности распространяется на учреждения, осуществляющие деятельность по заготовке, хранению, переработке и реализации лома черных металлов, цветных металлов, за исключением реализации лома черных и цветных металлов, образовавшегося у юридических лиц в процессе собственного производства.
Согласно Федеральному закону от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления» (далее - Федеральный закон № 89-ФЗ) под понятием «лом и отходы цветных и черных металлов» следует понимать пришедшие в негодность или утратившие свои потребительские свойства:
- изделия из цветных и черных металлов и их сплавов;
- отходы, образовавшиеся в процессе производства изделий из цветных и черных металлов и их сплавов;
- неисправимый брак, возникший в процессе производства указанных изделий.
Поэтому можно сделать вывод, что реализация отходов и лома черного и цветного металла, образовавшихся в процессе собственного производства, не является лицензируемым видом деятельности в соответствии с законодательством РФ и освобождается от обложения НДС независимо от наличия у налогоплательщика лицензии на ведение деятельности по заготовке, переработке и реализации металлолома.
В подтверждение этого вывода можно привести решение ФАС ЦО, представленное в Постановлении от 22.10.2010 № А08-764/2009-16-20 . В нем указано, что наличие лицензии для применения льготного налогообложения является обязательным условием в случаях, когда вид деятельности подлежит обязательному лицензированию в соответствии с действующим законодательством. Судьи пришли к выводу, что отсутствие лицензии не препятствует налогоплательщику воспользоваться правом на освобождение от налогообложения операций по реализации товаров (работ, услуг) в соответствии с нормами ст. 149 НК РФ , если для осуществления данных операций не требуется наличия лицензии.
Налог на прибыль. В статье 251 НК РФ перечислены доходы, не учитываемые при определении налоговой базы по налогу на прибыль организаций. Однако операций, связанных с реализацией металлолома, в данном перечне нет.
Поэтому доход, полученный от реализации металлолома, учреждения должны учитывать при определении налоговой базы по налогу на прибыль.
Кроме того, стоимость материалов (в том числе металлолома), полученных при разборке списываемых основных средств, учитывается во внереализационных доходах (п. 13 ст. 250 НК РФ ). В то же время согласно пп. 2 п. 1 ст. 268 НК РФ доход, полученный от реализации металлолома, учреждение вправе уменьшить на его стоимость, учтенную во внереализационных доходах.
Таким образом, выручка от реализации металлолома может быть уменьшена на его рыночную стоимость, ранее учтенную в составе внереализационных доходов при списании оборудования.
В Письме Казначейства РФ от 28.12.2012 № 42-7.4-05/8.0-748 разъясняется порядок исполнения казенными учреждениями обязанности по уплате налога на прибыль. В нем указано, что исполнение бюджетных обязательств по уплате налога на прибыль осуществляется в пределах доведенных лимитов бюджетных обязательств. При этом бюджетными обязательствами являются расходные обязательства, подлежащие исполнению в соответствующем финансовом году. В письме также приведена следующая корреспонденция счетов, которой следует сопровождать в бюджетном учете начисление налога на прибыль и его перечисление в соответствующий бюджет:
Инструкция по применению Плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина РФ от 01.12.2010 № 157н.
ООО заключило Договор поставки лома черным металлов с компанией по приемке металлолома. Оформление реализации металлолома и учет данной хоз.операции на счетах бух.учета.
Вопрос: У ООО (ОСНО) на забалансовом учете числится имущество не пригодное для дальнейшего использования. ООО заключило Договор поставки лома черным металлов с компанией по приемке металлолома, по условиям договора Покупатель своими силами производит демонтаж, резку и вывоз металлолома. Как учесть данную операцию в бухгалтерском и налоговом учете, как оформить реализацию металлолома. Просьба рассмотреть на проводках.
Ответ: К лицензируемому виду деятельности относят приобретение лома черных и (или) цветных металлов у юридических и физических лиц на возмездной или безвозмездной основе и транспортирование его к месту хранения, переработки и (или) реализации. Следовательно, при реализации металлолома Вам необходимо проверить наличие лицензии у покупателя.
Дебет 10 Кредит 91-1 (оприходован лом).
Реализацию лома отразите в составе прочих доходов. Себестоимость реализованного лома спишите на прочие расходы. Проводки будут такие:
Дебет 62 Кредит 91-1 (отражена выручка от реализации лома);
Дебет 91-2 Кредит 10 (списана себестоимость лома).
Спишите лом с забалансового счета.
Металлолом приходуйте их по рыночной цене. Его стоимость отразите в составе внереализационных доходов (п. 13 ст. 250 НК РФ).
При последующей реализации отразите его стоимость соответственно в составе материальных расходов или расходов от реализации. При этом стоимость, которую можно учесть при расчете налога на прибыль, определите как сумму, которая ранее была учтена в составе доходов. Об этом сказано в абзаце 2 пункта 2 статьи 254 НК РФ.
На реализацию металлолома оформите первичные документы, счет-фактуру не выписывайте.
Операция по реализации металлолома освобождена от налогообложения (подп. 25 п. 2 ст. 149 НК РФ).
Обоснование
Сдаем отходы в виде металлолома
В процессе производства у предприятия образуются лом и отходы черных и цветных металлов. Их сдают специализированной организации. Данную операцию важно грамотно оформить.
Условия сдачи лома и отходов металла
Понятие лома и отходов металлов дано в Федерального закона от 24 июня 1998 г. № 89-ФЗ «Об отходах производства и потребления». Это могут быть как остатки металла, образовавшиеся в процессе производства изделий из цветных и (или) черных металлов и их сплавов (стружка, пыль), а также неисправимый брак, так и пришедшие в негодность сырье и материалы из металлов.
В каждом случае предприятие сдает лом в специализированные организации для дальнейшей переработки. Для этого предприятию лицензия не требуется. Данное право вытекает из норм постановления Правительства РФ от 14 декабря 2006 г. № 766 .
Как оформить сдачу металлолома*
Организации, реализующие возникшие в процессе деятельности отходы, на каждую отгрузку, как правило, выставляют накладную на реализацию. Данный документ будет являться основанием для списания лома с материально ответственного лица. Однако накладная не завершает процесс оформления.
Правила приема лома и отходов металлов, закрепленные в постановлениях Правительства РФ от 11 мая 2001 г. № 369 и № 370, предполагают, что на каждую партию лома и отходов составляется приемо-сдаточный акт. Этот документ оформляют в двух экземплярах: один передается лицу, сдающему лом и отходы металлов, второй остается у принимающего. Указанные акты являются документами строгой отчетности и должны иметь сквозную нумерацию. Регистрируются они в книге учета приемо-сдаточных актов.*
Как оформить и отразить в бухучете реализацию материалов
Документальное оформление
Продажу материалов оформляйте накладной на отпуск материалов на сторону (форма № М-15) или товарной накладной (форма № ТОРГ-12). При перевозке материалов к покупателю автотранспортом дополнительно оформите товарно-транспортную накладную (форма № 1-Т).* Такие правила установлены пунктом 120 Методических указаний, утвержденных приказом Минфина России от 28 декабря 2001 г. № 119н . Если для целей перевозки привлекается специализированная организация, то оформите также транспортную накладную , которая приравнивается к договору перевозки грузов (п. 2 ст. 785 ГК РФ , п. 6 Правил, утвержденных постановлением Правительства РФ от 15 апреля 2011 г. № 272).
Если организация является плательщиком НДС, выставите покупателю счет-фактуру (п. 3 ст. 168 НК РФ).
Как оформить ликвидацию основных средств и отразить в учете
Если после полной ликвидации основных средств будут оприходованы оставшиеся после демонтажа детали или материалы, то их стоимость отразите в составе внереализационных доходов (п. 13 ст. 250 НК РФ).
Сделать это нужно независимо от того, будет полученное имущество в дальнейшем использовано в деятельности, направленной на получение доходов, или нет. Такие разъяснения содержатся в письме Минфина России от 19 мая 2008 № 03-03-06/2/58 .
При методе начисления датой получения дохода будет считаться дата подписания акта о ликвидации основного средства (подп. 8 п. 4 ст. 271 НК РФ).
Если применяете кассовый метод , отражайте доходы в виде стоимости сырья или материалов, полученных после ликвидации основного средства, на дату их оприходования в бухучете ().
Стоимость, по которой сырье, материалы и т. п. отражают в налоговом учете, определяйте с учетом рыночных цен. В налоговом учете это будет внереализационный доход.
При отпуске материалов в производство или последующей реализации отразите их стоимость соответственно в составе материальных расходов или расходов от реализации. При этом стоимость, которую можно учесть при расчете налога на прибыль, определите как сумму, которая ранее была учтена в составе доходов. Об этом сказано в абзаце 2 пункта 2 статьи 254 Налогового кодекса РФ.
«Мы доказали, что реализация металлолома без соответствующей лицензии не облагается НДС»
Лом металлов получен в результате собственного производства
Основная деятельность компании — ремонт техники, а не реализация
Лом, образовавшийся после ремонта, можно продать без разрешения
—К нам за помощью обратилась компания, которой по результатам выездной проверки налоговики отказали в применении льготы по НДС в отношении операций по реализации металлолома, образовавшегося в результате ремонта спецтехники (подп. 25 п. 2 ст. 149 НК РФ). Мы подготовили возражения на акт проверки и успешно оспорили доначисления инспекторов, которые составили несколько миллионов рублей.
—Как налоговики обосновали свой отказ в применении освобождения от уплаты налога?*
—Контролеры заявили, что у организации отсутствовали лицензии на заготовку, хранение, переработку и реализацию лома черных металлов. А это основное условие, при соблюдении которого можно воспользоваться освобождением (п. 6 ст. 149 НК РФ).
— Как вам удалось доказать, что право на использование льготы по НДС не зависит от наличия лицензии? Ведь в пункте 6 статьи 149 НК РФ прямо установлено, что перечисленные в этой статье операции освобождаются от налогообложения при наличии соответствующих разрешений.*
— Наличие лицензии для применения льготного налогообложения является обязательным условием в случаях, когда вид деятельности компании подлежит обязательному лицензированию в соответствии с действующим законодательством (читайте также ниже).
Для осуществления отдельных видов деятельности организациям и предпринимателям необходимо получить соответствующую лицензию или допуск, выдаваемый саморегулируемой организацией (ст. 12 Федерального закона от 04.05.11 № 99-ФЗ «О лицензировании отдельных видов деятельности» и Федеральный закон от 01.12.07 № 315-ФЗ «О саморегулируемых организациях»).
Практика показывает, что зачастую учет платежей за лицензирование или вступление в СРО вызывает споры с налоговиками. Исполнителя, не имеющего специального разрешения, могут привлечь к административной ответственности и обвинить в незаконном предпринимательстве. Он рискует потерять льготы по НДС, установленные для определенных видов деятельности. А у заказчика возникают риски, что налоговики откажут в признании налоговых расходов и вычете НДС или обвинят в получении необоснованной налоговой выгоды.
Подробнее о том, во сколько компании обойдется приобретение лицензии или вступление в СРО, какая ответственность грозит за осуществление деятельности без лицензии или разрешения, а также каковы в этом случае налоговые последствия, читайте в статье «Отсутствие лицензии или обязательного членства в СРО может привести к налоговым потерям у обеих сторон по сделке» // РНК, 2013, № 1-2
— То есть нюанс в том, что металлолом образовался именно в результате действий самой компании?*
— Да, Положение о лицензировании определяет порядок лицензирования деятельности по заготовке, хранению, переработке и реализации лома черных металлов, цветных металлов, осуществляемой юридическими лицами и индивидуальными предпринимателями, за исключением реализации лома черных и цветных металлов, образовавшегося у таких лиц в процессе собственного производства (п. 1).
Лицензируемая деятельность включает в себя заготовку, хранение, переработку и реализацию лома черных металлов (подп. «а» п. 3 Положения о лицензировании). Под заготовкой понимается приобретение лома черных или цветных металлов у юридических и физических лиц на возмездной или безвозмездной основе и транспортирование его к месту хранения, переработки и (или) реализации (п. 4 Положения о лицензировании).
«Компания получала металлолом в процессе собственного производства »
— Получается, реализация черного лома для проверяемой компании — это не основной вид деятельности?*
— Основным видом деятельности проверяемой компании был ремонт специализированной транспортной техники. В процессе ремонта в соответствии с условиями договоров с заказчиком (заказчиком является транспортная компания, владелец специализированной транспортной техники) у налогоплательщика образовывались отходы лома, в том числе лом черных металлов (демонтированные рельсы), которые впоследствии организация реализовывала в специализированную организацию.
Компания приходовала на баланс детали, узлы и агрегаты, снятые с транспортной техники, которые не являются безвозмездно полученным имуществом. Механизм ценообразования (уменьшение цены по договору на ремонт специализированной транспортной техники) учитывает стоимость возвратных отходов (лом черных металлов).
Получается, проверяемый налогоплательщик получал металлолом в процессе собственного производства, то есть выполнения работ по ремонту специализированной транспортной техники, а не в рамках самостоятельного вида деятельности.
«Законодательство не запрещает продавать без лицензии металлолом , образовавшийся после ремонта спецтехники»
— А есть ли судебная практика, подтверждающая такой подход?
— Нам удалось найти аналогичный спор — решение Арбитражного суда г. Санкт-Петербурга от 29.04.14 № А56-73152/2013 . В этом деле суд отметил следующее: «Возвратные материалы и конструкции становятся собственностью общества с момента подписания сторонами акта приемки выполненных работ и справки о стоимости выполненных работ и затрат, а размер оплаты за выполненные заявителем работы уменьшается на сумму стоимости материалов и конструкций, фактически полученных от разборки зданий и сооружений». Это, по мнению суда, также свидетельствует о том, что общество не осуществляло самостоятельный вид деятельности по заготовке лома черных металлов (оставлено в силе постановлением Тринадцатого арбитражного апелляционного суда от 15.08.14 № А56-73152/2013).
Таким образом, нам удалось убедить инспекторов, что льготирование НДС при отсутствии лицензии в рассматриваемой ситуации было обоснованным.
Вышестоящий налоговый орган поддержал доводы компании и отменил решение по проверке.*
Отвечает Владислав Волков,
заместитель начальника Управления налогообложения доходов физических лиц и администрирования страховых взносов ФНС России
«Инспекторы сравнят доходы физлиц в 6-НДФЛ с суммой выплат в расчете по страховым взносам. Такое контрольное соотношение инспекторы станут применять с отчетности за I квартал. Все контрольные соотношения для проверки 6-НДФЛ приведены в . Инструкцию и образцы заполнения 6-НДФЛ за I квартал смотрите в рекомендации.»



